A36 · Egzamin zawodowy · czerwiec 2018
oryginalny arkusz — cały PDF →
Zadanie 1. Dokument magazynowy Pz - Przyjęcie z zewnątrz zalicza się do dowodów księgowych A. obcych. B. wtórnych. C. zewnętrznych. D. wewnętrznych.
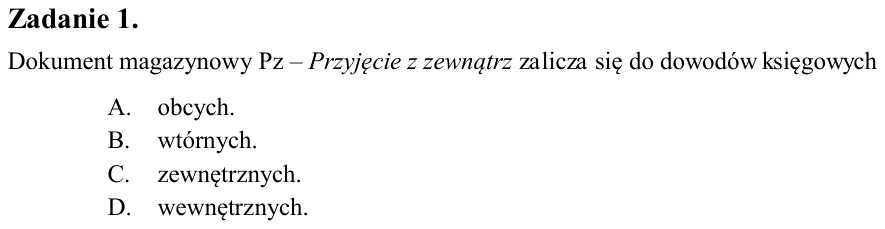
Zadanie 2. Dowód księgowy sporządzany, aby udokumentować wyksięgowanie z ewidencji bilansowej uszkodzonego środka trwałego, którego naprawa jest nieopłacalna, ma symbol A. LT B. PT C. OT D. MT
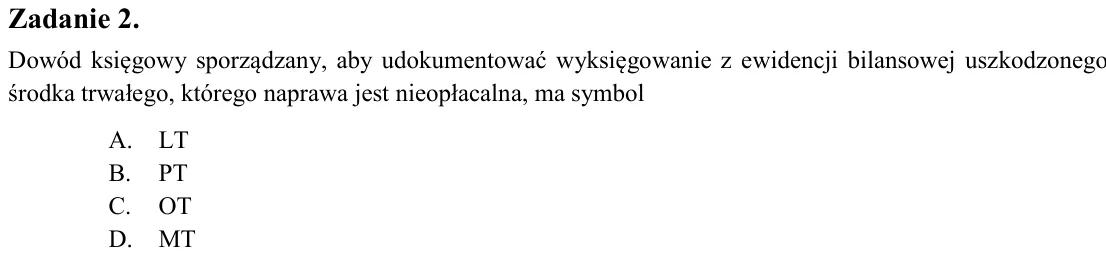
Zadanie 3. Pracownik Fabryki Podłóg MEBLAR SA wystawił dowód Zw nr 1/05/2018. Wskaż poprawną treść operacji gospodarczej udokumentowanej tym dowodem. A. Przyjęto do magazynu wyroby gotowe. B. Wydano materiały z magazynu
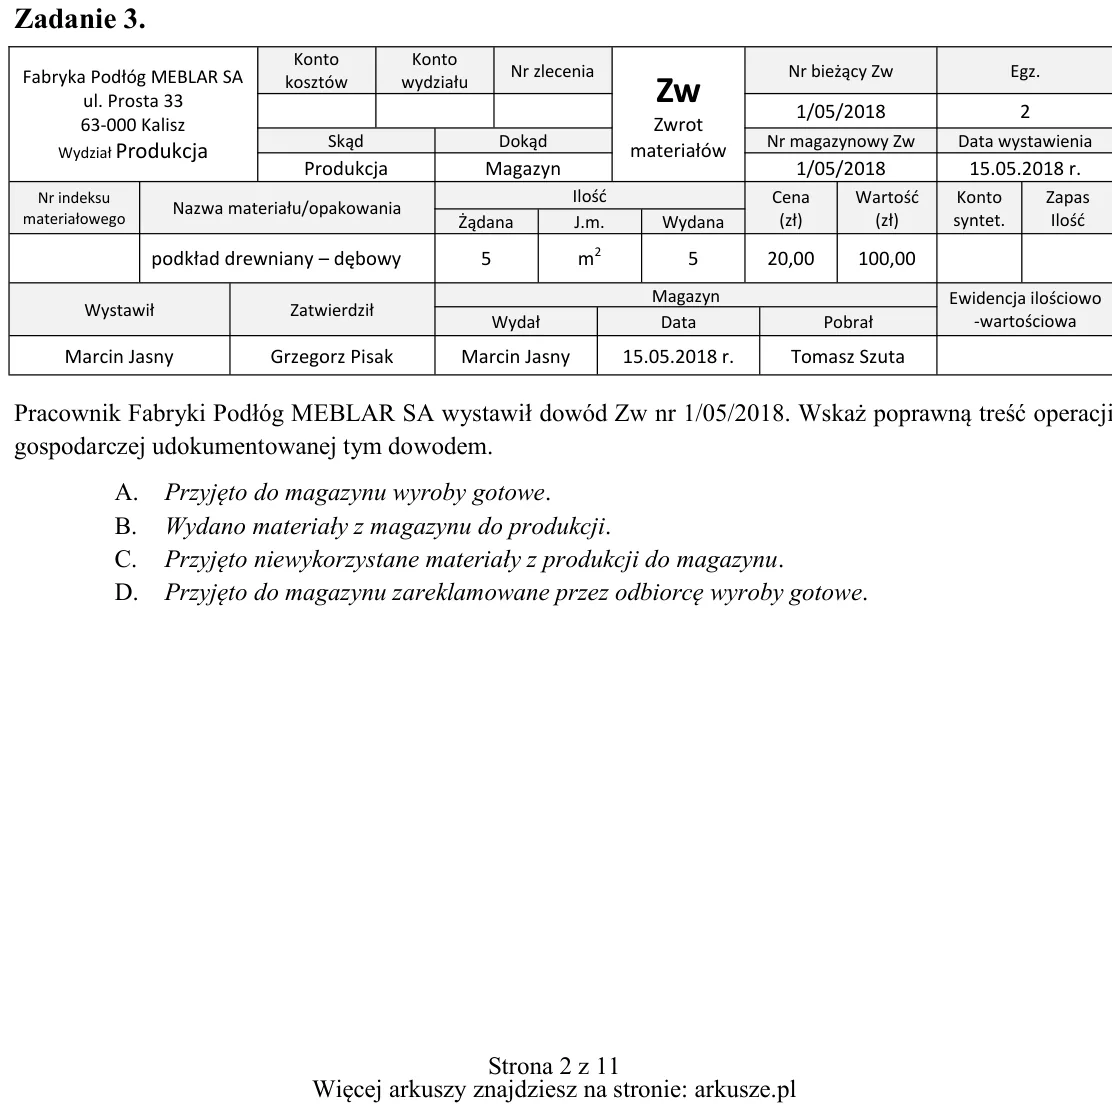
Zadanie 4. Zamieszczony dowód księgowy potwierdza A. zapłatę odsetek z tytułu opóźnienia w spłacie należności dla Sklepu Wielobranżowego MIX sp. z o.o. B. naliczenie odsetek za opóźnienie w zapłacie należności przez Skle
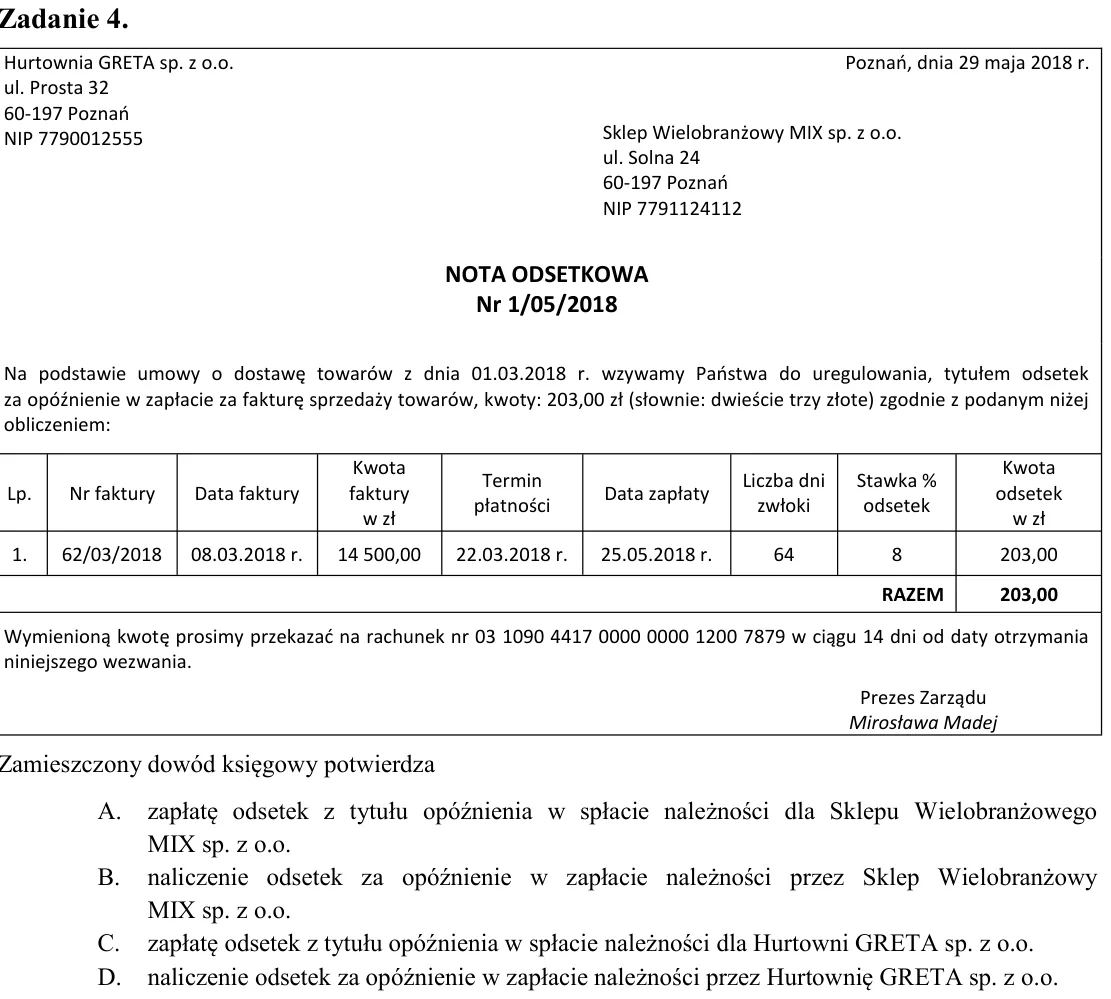
Zadanie 5. Który dokument zgodnie z ustawą o rachunkowości należy przechowywać trwale? A. Zatwierdzony bilans. B. Dziennik księgowań. C. Fakturę sprzedaży towarów. D. Protokół weryfikacji różnic inwentaryzacyjnych.
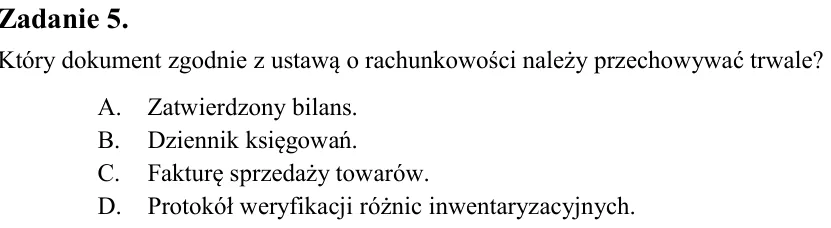
Zadanie 6. Równowartość wkładów finansowych lub rzeczowych wniesionych przez właścicieli do spółki z ograniczoną odpowiedzialnością w momencie jej utworzenia to A. kapitał zapasowy. B. kapitał zakładowy. C. fundusz założ
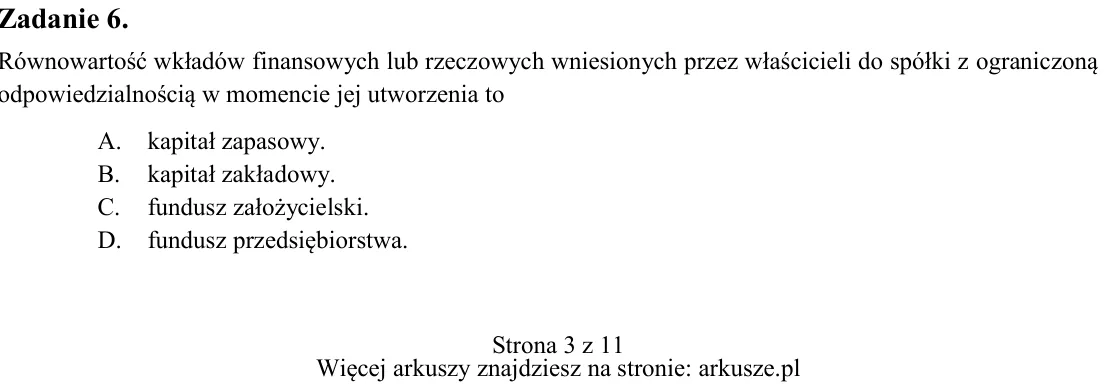
Zadanie 7. Zakupione blaty drewniane do produkcji mebli kuchennych zalicza się do A. materiałów. B. środków trwałych. C. wyrobów gotowych. D. inwestycji długoterminowych.
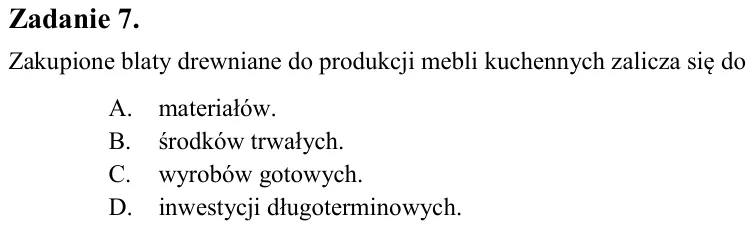
Zadanie 8. Na podstawie fragmentu ewidencji księgowej ustal wartość bilansową materiałów. A. 104 000,00 zł B. 99 000,00 zł C. 94 000,00 zł D. 88 000,00 zł
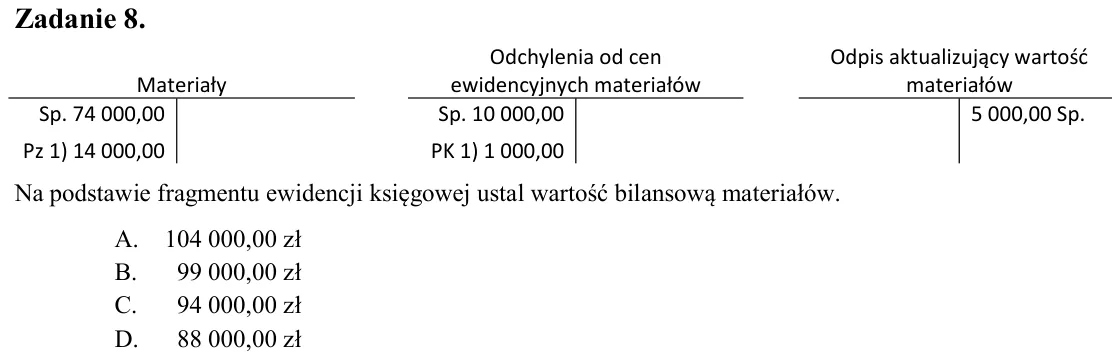
Zadanie 9. Przychodami finansowymi jednostki gospodarczej są A. zapłacone odsetki od kredytu bankowego. B. przychody ze sprzedaży środków trwałych. C. przychody ze sprzedaży wartości niematerialnych i prawnych. D. otrzym
Zadanie 10. Zasada rachunkowości, zgodnie z którą zakłada się, że jednostka gospodarcza będzie prowadziła swoją działalność w dającej się przewidzieć przyszłości oraz w niezmienionym istotnie zakresie, to zasada A. istot
Zadanie 11. Zgodnie z ustawą o rachunkowości do prowadzenia ksiąg rachunkowych, bez względu na wysokość osiąganych przychodów netto ze sprzedaży towarów, produktów i operacji finansowych za poprzedni rok obrotowy, są zob
Zadanie 12. Wskaż konto księgowe korygujące. A. Rozliczenia międzyokresowe przychodów. B. Środki trwałe oddane w leasing. C. Umorzenie środków trwałych. D. Zapasy obce.
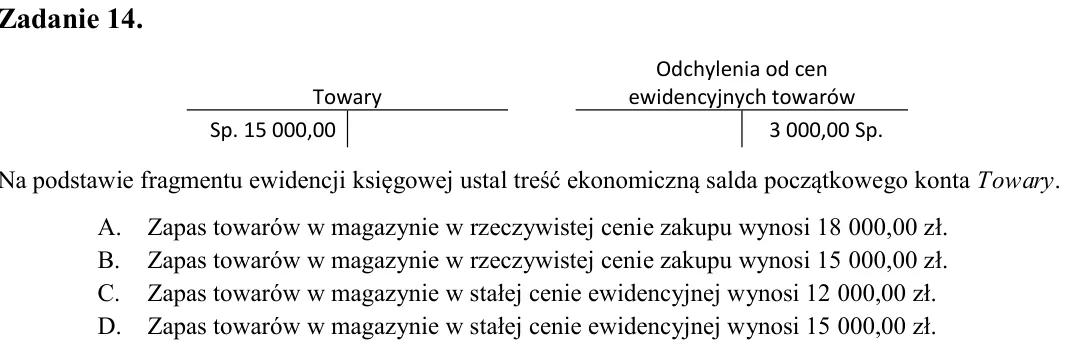
Zadanie 13. Na koniec okresu rozliczeniowego konto Rozrachunki z tytułu podatku VAT wykazało saldo Ct, co oznacza A. nadwyżkę podatku VAT naliczonego nad należnym. B. należność od urzędu skarbowego z tytułu podatku VAT.
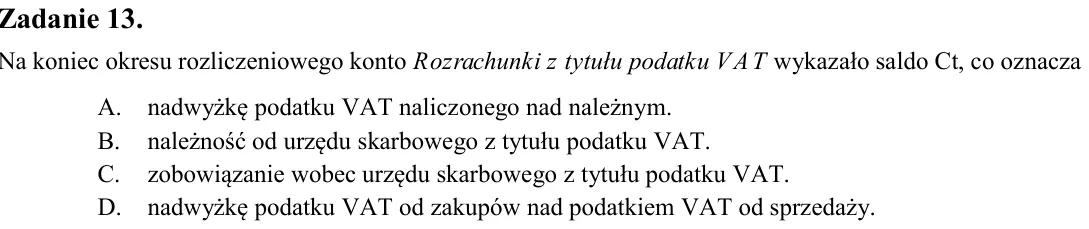
Zadanie 14. Na podstawie fragmentu ewidencji księgowej ustal treść ekonomiczną salda początkowego konta Towary. A. Zapas towarów w magazynie w rzeczywistej cenie zakupu wynosi 18 000,00 zł. B. Zapas towarów w magazynie w
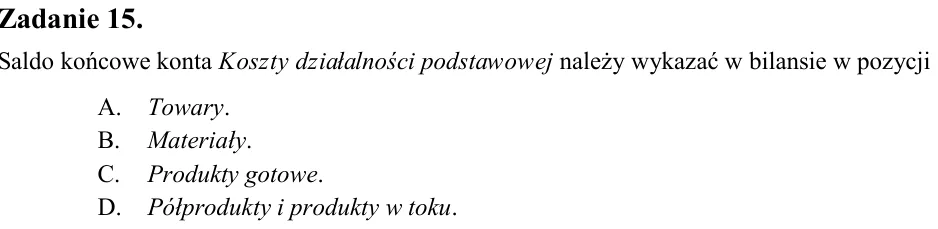
Zadanie 15. Saldo końcowe konta Koszty działalności podstawowej należy wykazać w bilansie w pozycji A. Towary. B. Materiały. C. Produkty gotowe. D. Półprodukty i produkty w toku.
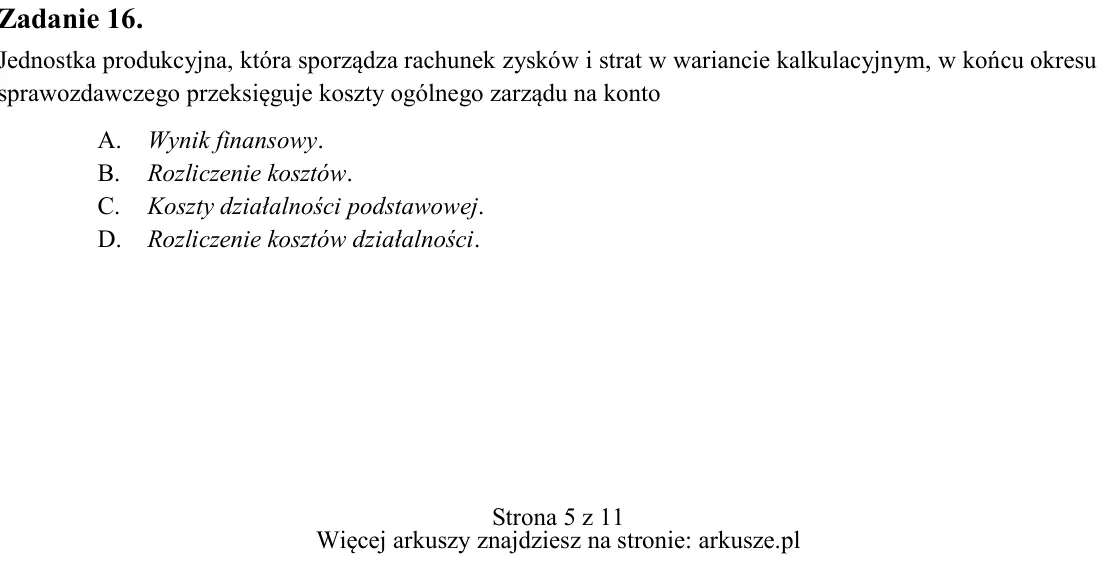
Zadanie 16. Jednostka produkcyjna, która sporządza rachunek zysków i strat w wariancie kalkulacyjnym, w końcu okresu sprawozdawczego przeksięguje koszty ogólnego zarządu na konto A. Wynik finansowy. B. Rozliczenie kosztó
Zadanie 17. W czerwcu 2017 roku przedsiębiorstwo produkcyjne zakupiło i przyjęło do eksploatacji środek trwały o wartości początkowej 90 000,00 zł, który amortyzuje metodą liniową zgodnie z przepisami podatkowymi. Stawka
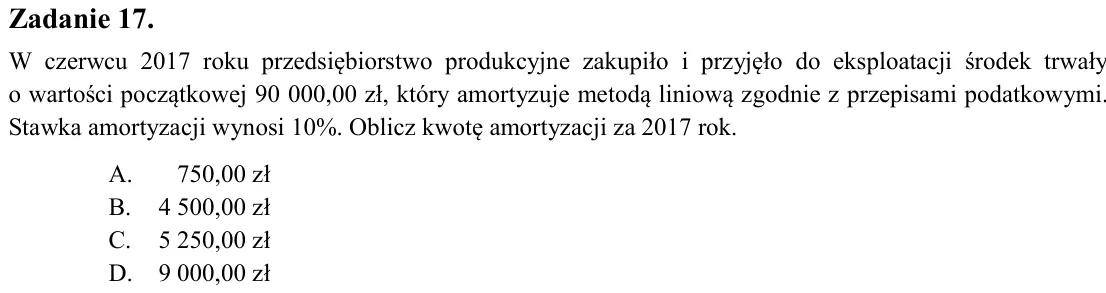
Zadanie 18. Na podstawie danych zamieszczonych w tabeli ustal, w którym roku przedsiębiorstwo powinno rozpocząć naliczanie odpisu amortyzacyjnego metodą liniową. A. W roku 2017. B. W roku 2018. C. W roku 2019. D. W roku
Zadanie 19. Przedsiębiorstwo produkujące masowo jeden asortyment nieskomplikowanych produktów powinno do ustalenia jednostkowego kosztu wytworzenia wyrobu gotowego wybrać kalkulację A. podziałową prostą. B. doliczeniową
Zadanie 20. Przedsiębiorstwo produkcyjne prowadzi ewidencję wyrobów gotowych w magazynie według planowanego kosztu wytworzenia. W jaki sposób powinno zaksięgować operację gospodarczą o treści PK - przeksięgowanie rzeczyw
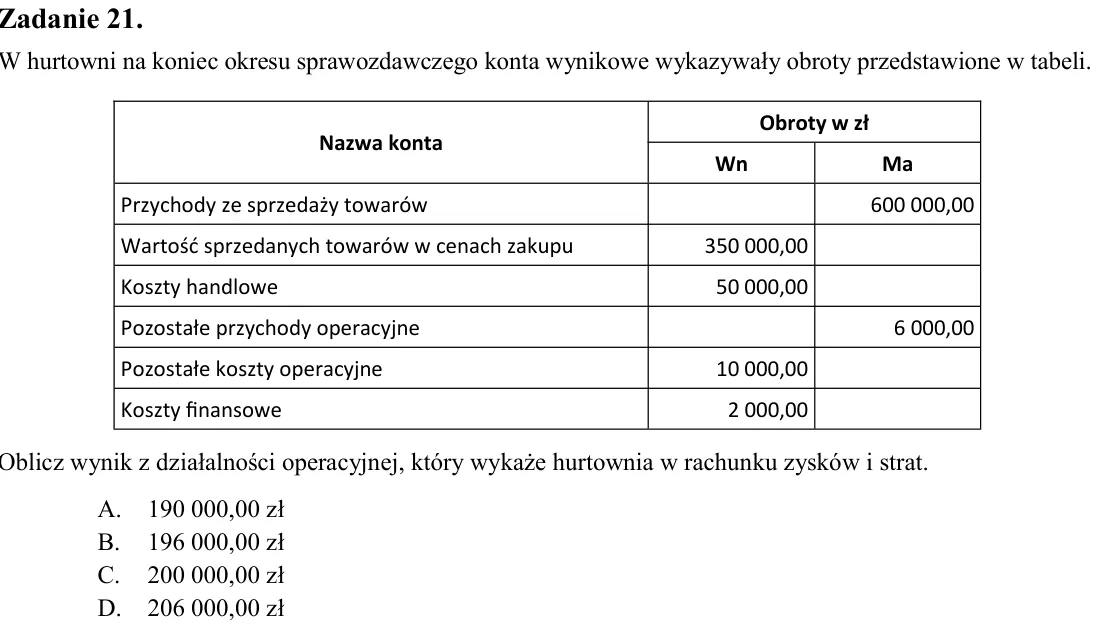
Zadanie 21. W hurtowni na koniec okresu sprawozdawczego konta wynikowe wykazywały obroty przedstawione w tabeli. Oblicz wynik z działalności operacyjnej, który wykaże hurtownia w rachunku zysków i strat. A. 190 000,00 zł
Zadanie 22. Ustalając wynik finansowy metodą porównawczą na dzień zamknięcia ksiąg obroty strony Wn konta Amortyzacja należy przeksięgować na stronę A. Ma konta Wynik finansowy. B. Wn konta Wynik finansowy. C. Ma konta R
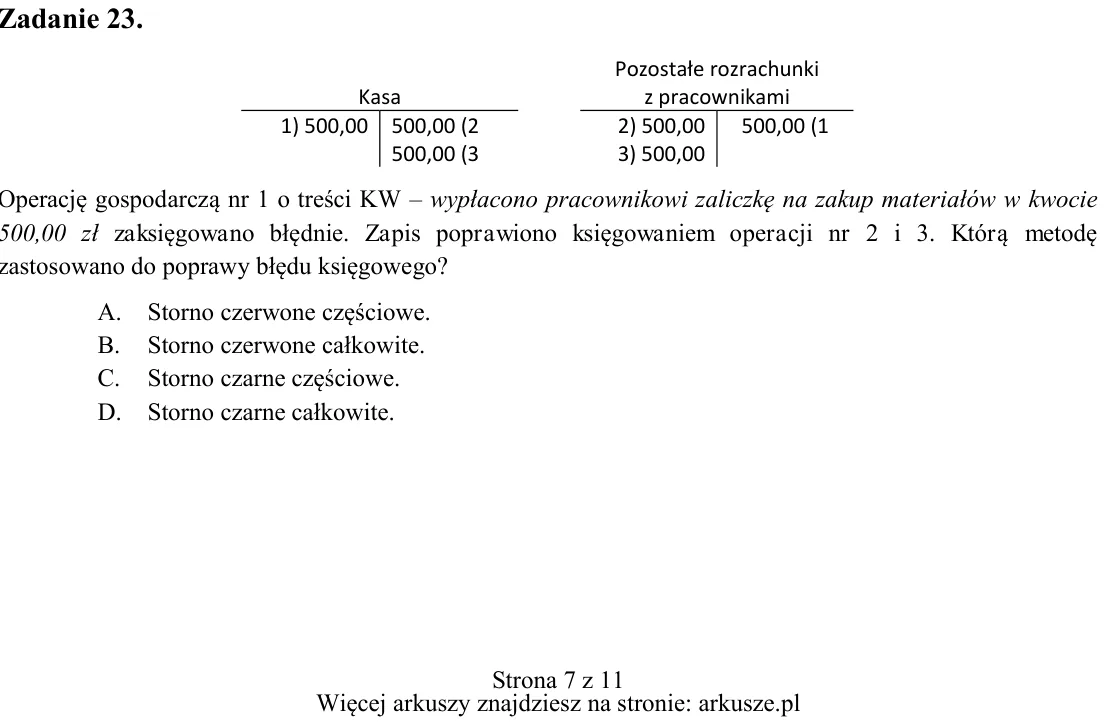
Zadanie 23. Operację gospodarczą nr 1 o treści KW - wypłacono pracownikowi zaliczkę na zakup materiałów w kwocie 500,00 zł zaksięgowano błędnie. Zapis poprawiono księgowaniem operacji nr 2 i 3. Którą metodę zastosowano d
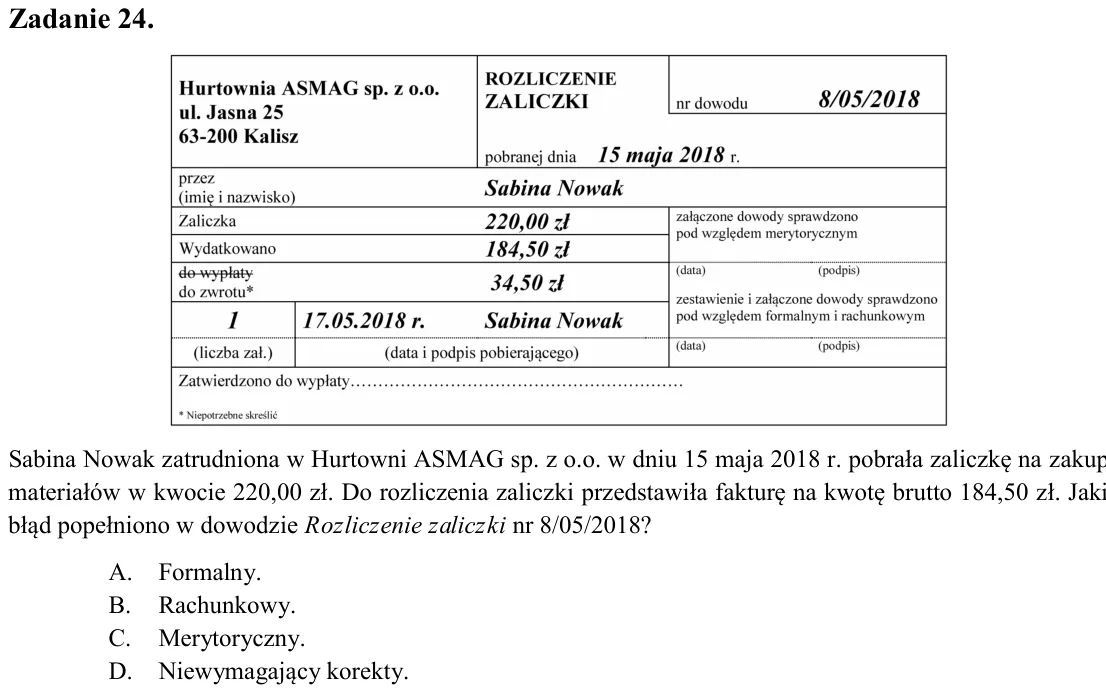
Zadanie 24. Sabina Nowak zatrudniona w Hurtowni ASMAG sp. z o.o. w dniu 15 maja 2018 r. pobrała zaliczkę na zakup materiałów w kwocie 220,00 zł. Do rozliczenia zaliczki przedstawiła fakturę na kwotę brutto 184,50 zł. Jak
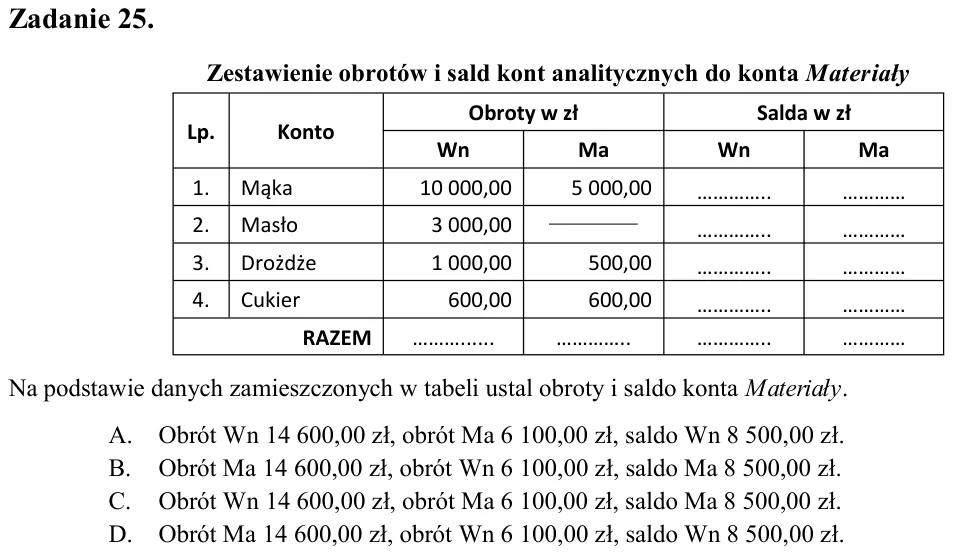
Zadanie 25. Na podstawie danych zamieszczonych w tabeli ustal obroty i saldo konta Materiały. A. Obrót Wn 14 600,00 zł, obrót Ma 6 100,00 zł, saldo Wn 8 500,00 zł. B. Obrót Ma 14 600,00 zł, obrót Wn 6 100,00 zł, saldo Ma
Zadanie 26. Dokument, w którym wystawca zobowiązuje inną osobę do bezwarunkowej zapłaty określonej kwoty pieniężnej we wskazanym miejscu i terminie na rzecz osoby trzeciej, to A. czek imienny. B. weksel własny. C. weksel
Zadanie 27. Formą rozliczeń gotówkowych jest A. akredytywa. B. polecenie przelewu. C. czek rozrachunkowy. D. bankowy dowód wpłaty.
Zadanie 28. Która zasada inwentaryzacji wymaga, aby w czasie inwentaryzacji stan każdego składnika majątku ustalony na określony dzień mógł być porównany z jego stanem ewidencyjnym? A. Zasada kompleksowości. B. Zasada po
Zadanie 29. W drodze porównania danych ksiąg rachunkowych z odpowiednimi dokumentami i weryfikacji wartości inwentaryzuje się A. grunty. B. wyroby gotowe. C. obligacje skarbowe w postaci materialnej. D. środki pieniężne
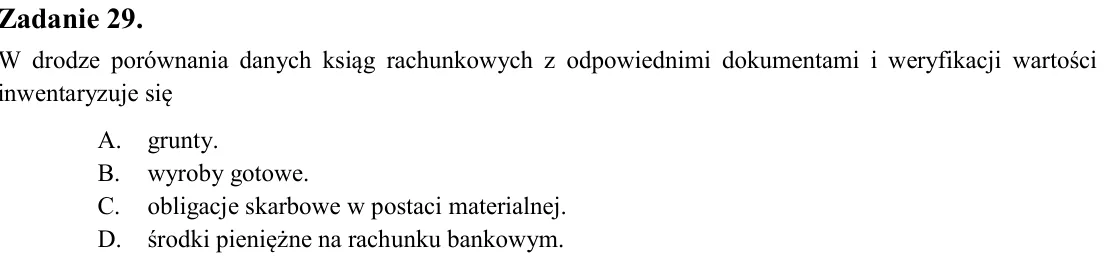
Zadanie 30. Ustal wartość różnic inwentaryzacyjnych. A. Nadwyżka piłek 16,00 zł, niedobór klocków 42,00 zł, nadwyżka lalek 75,00 zł. B. Niedobór piłek 16,00 zł, nadwyżka klocków 42,00 zł, niedobór lalek 75,00 zł. C. Nadw
Zadanie 31. Ujawniony w trakcie przeprowadzonej inwentaryzacji niedobór, wynikający z błędów popełnionych w toku ewidencji składników majątku, np. z niezaksięgowania rozchodu materiałów, to niedobór A. pozorny. B. natura
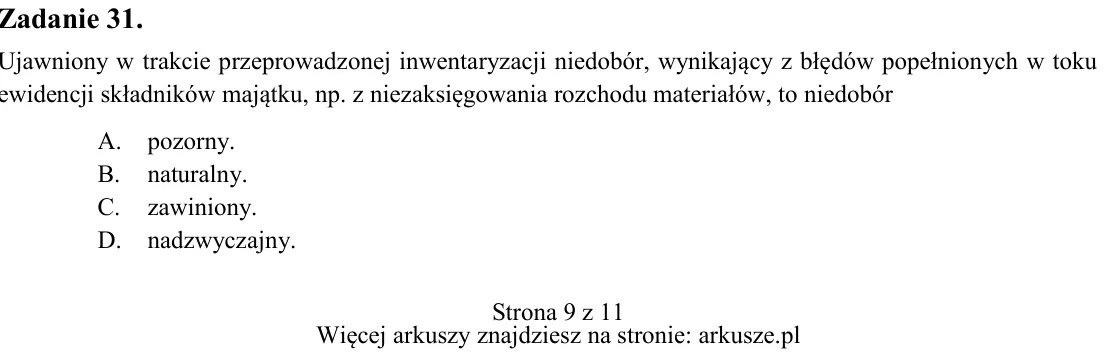
Zadanie 32. Zestawienie różnic inwentaryzacyjnych (fragment) Kierownik hurtowni, w której przeprowadzono inwentaryzację, podjął decyzję o kompensacie niedoboru nadwyżką podobnych towarów. Na podstawie zamieszczonego frag
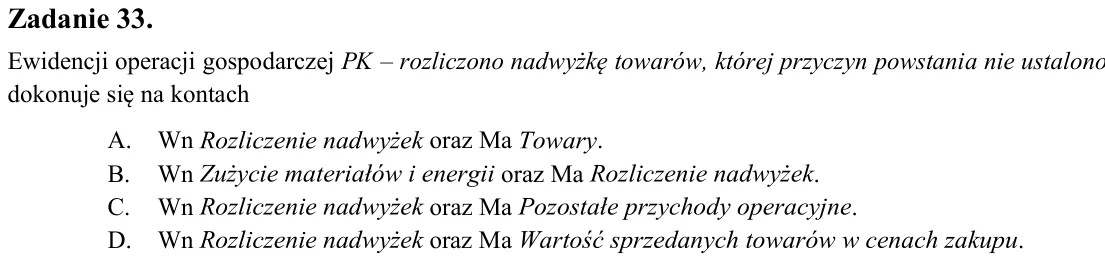
Zadanie 33. Ewidencji operacji gospodarczej PK - rozliczono nadwyżkę towarów, której przyczyn powstania nie ustalono dokonuje się na kontach A. Wn oraz Ma B. Wn oraz Ma C. Wn oraz Ma D. Wn oraz Ma
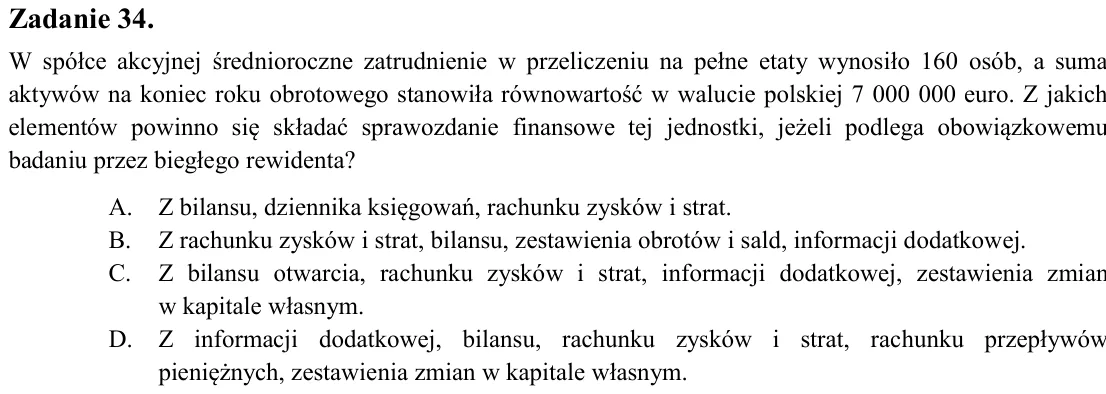
Zadanie 34. W spółce akcyjnej średnioroczne zatrudnienie w przeliczeniu na pełne etaty wynosiło 160 osób, a suma aktywów na koniec roku obrotowego stanowiła równowartość w walucie polskiej 7 000 000 euro. Z jakich elemen
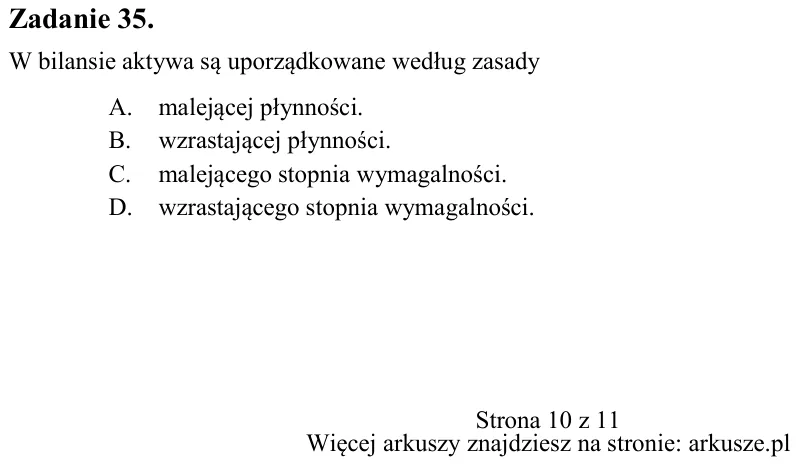
Zadanie 35. W bilansie aktywa są uporządkowane według zasady A. malejącej płynności. B. wzrastającej płynności. C. malejącego stopnia wymagalności. D. wzrastającego stopnia wymagalności. Nazwa towaru Niedobór Nadwyżka Ce
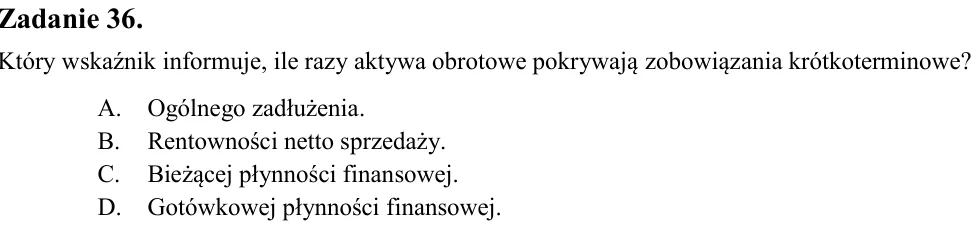
Zadanie 36. Który wskaźnik informuje, ile razy aktywa obrotowe pokrywają zobowiązania krótkoterminowe? A. Ogólnego zadłużenia. B. Rentowności netto sprzedaży. C. Bieżącej płynności finansowej. D. Gotówkowej płynności fin
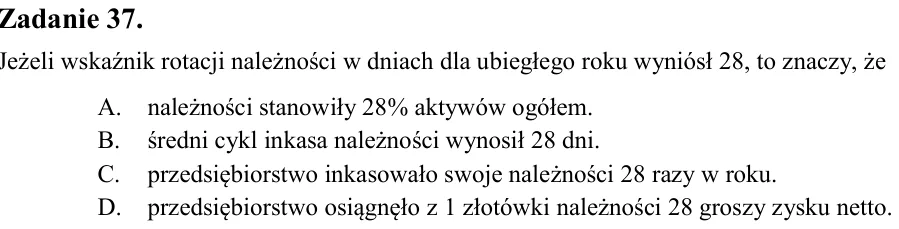
Zadanie 37. Jeżeli wskaźnik rotacji należności w dniach dla ubiegłego roku wyniósł 28, to znaczy, że A. należności stanowiły 28% aktywów ogółem. B. średni cykl inkasa należności wynosił 28 dni. C. przedsiębiorstwo inkaso
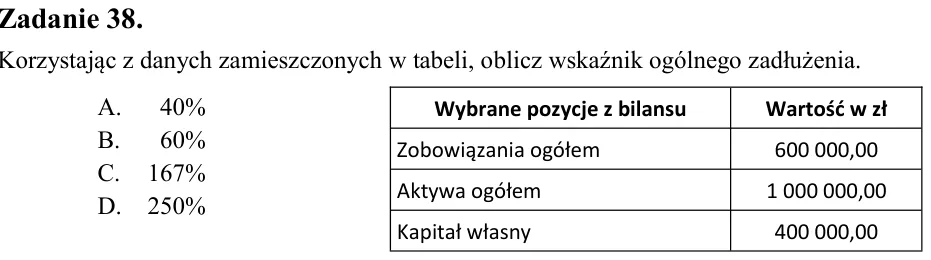
Zadanie 38. Korzystając z danych zamieszczonych w tabeli, oblicz wskaźnik ogólnego zadłużenia. A. 40% B. 60% C. 167% D. 250%
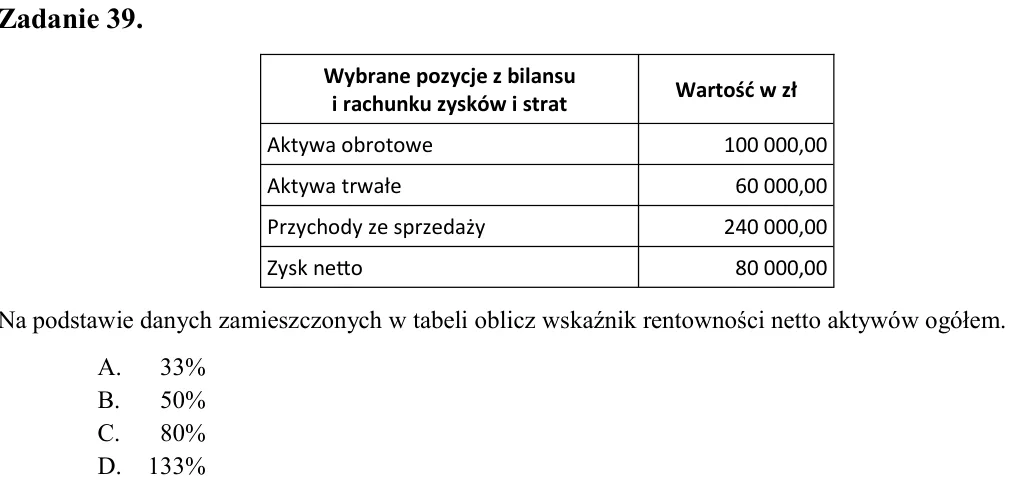
Zadanie 39. Na podstawie danych zamieszczonych w tabeli oblicz wskaźnik rentowności netto aktywów ogółem. A. 33% B. 50% C. 80% D. 133%
Zadanie 40. Wzrost wskaźnika bieżącej płynności finansowej z poziomu 1,0 do 1,8 oznacza, że jednostka A. jest w stanie spłacić natychmiast swoje zobowiązania w 80%. B. nadmiernie angażuje swoje środki finansowe w zapasy
Ostatnia aktualizacja danych: 2026-09-15